

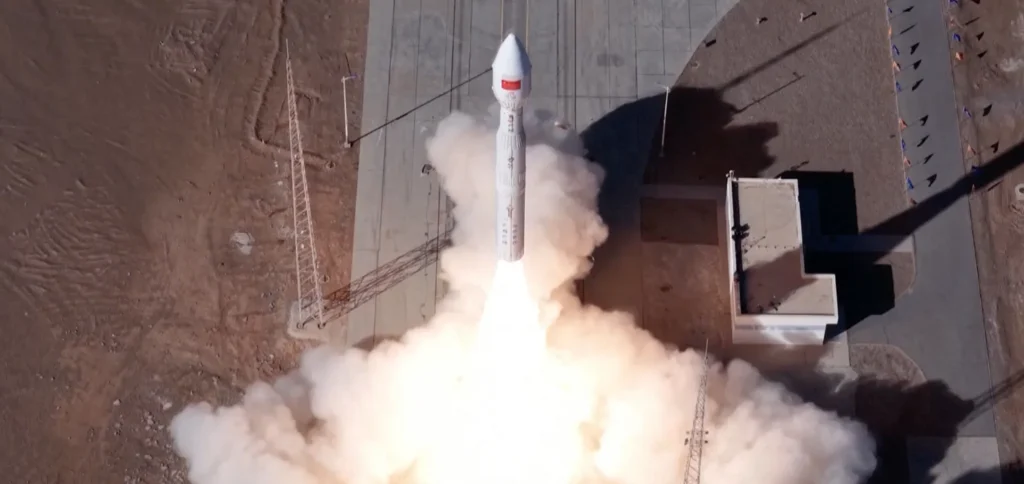
Com quatro voos no fim de semana, os lançamentos espaciais da China atingem novo ápice, impulsionados por Long March e empresas privadas, enquanto os EUA seguem na frente
Os lançamentos espaciais da China entraram em uma nova fase de expansão em 2025, com uma sequência de missões que colocou o país em um patamar histórico. Em um único fim de semana, foram quatro voos orbitais que consolidaram a aceleração do programa, combinando iniciativas da estatal China Aerospace Science and Technology Corporation (CASC) e de empresas privadas, em um ecossistema que mira competitividade global.
Segundo relato publicado na imprensa, “A China bateu seu próprio recorde de lançamentos espaciais em um único ano após realizar quatro missões orbitais no último fim de semana.” Em seguida, o texto destaca com precisão o marco atingido: “Com isso, o país alcançou 72 lançamentos em 2025, superando o recorde anterior de 68, registrado no ano passado — e o feito aconteceu com quase dois meses ainda restantes no calendário.” As informações são do portal Space.com.
Como a China chegou ao novo recorde
O salto nos lançamentos espaciais da China foi impulsionado por uma série de operações em dias consecutivos. No sábado, dia 8, um Long March 11H colocou em órbita três satélites Shiyan-32, voltados a testes de novas tecnologias espaciais. No domingo, dia 9, foi a vez do Long March 12, que levou ao espaço uma nova leva de satélites de banda larga para a megaconstelação SatNet.
A CASC, estatal que opera os foguetes Long March, liderou essas decolagens e reafirmou a capacidade industrial do país para manter um ritmo elevado de voos. A SatNet, quando completa, deve contar com 13 mil satélites em órbita baixa da Terra, a LEO, ampliando cobertura de internet e serviços de comunicação, além de dar tração a uma rede com potencial de impacto econômico e geopolítico.
SatNet, Long March e a força do setor privado
Além da tração estatal, os lançamentos espaciais da China evidenciam a rápida evolução do setor privado. A empresa CAS Space colocou dois satélites de observação da Terra em órbita usando o foguete Kinetica-1, um resultado que reforça a criação de um pipeline comercial de missões para clientes públicos e privados. O movimento espelha tendências globais, com cadeias de suprimentos mais ágeis, maior frequência de voos e redução de custos.
Nem tudo, porém, saiu como planejado. A Galactic Energy enfrentou um revés em seu foguete Ceres-1, como relatado no texto original: “Já o Ceres-1, da Galactic Energy, enfrentou uma falha em seu estágio superior, resultando na perda dos três satélites a bordo.” Apesar da falha, a presença de múltiplas empresas em atividade indica um setor mais resiliente, com aprendizado técnico acelerado, melhoria de processos e progressiva diversificação de lançadores.
Com o avanço da SatNet, a China reforça sua estratégia para serviços em órbita baixa, em linha com um mercado dominado por constelações de comunicação. O objetivo é ampliar competitividade e reduzir dependências externas, enquanto cria uma infraestrutura digital baseada no espaço que tende a se tornar crítica para conectividade, sensoriamento, logística e defesa.
EUA ainda lideram, e o que vem a seguir em 2025
Mesmo com o novo pico de lançamentos espaciais da China, o país ainda persegue os Estados Unidos em volume anual de missões. Como destaca o levantamento, “Os Estados Unidos continuam à frente, com mais de 150 missões orbitais realizadas apenas em 2025.” A diferença é puxada, sobretudo, pelo alto índice de reutilização e cadência da SpaceX, que consolidou o Falcon 9 como o cavalo de batalha da indústria.
O desempenho da empresa de Elon Musk é central para o quadro competitivo e foi descrito de forma direta na apuração: “Falcon 9 143 vezes neste ano — mais de 100 delas dedicadas à expansão da constelação de satélites Starlink, também em órbita baixa.” Essa escala estabelece uma referência de ritmo e eficiência que pressiona concorrentes a otimizar frotas, melhorar logística e acelerar cronogramas.
Para a China, o acúmulo de 72 lançamentos com dois meses ainda no calendário aponta para uma reta final de 2025 com mais marcos. A combinação de Long March em alta cadência, expansão da SatNet e o amadurecimento de empresas como CAS Space e Galactic Energy cria as condições para um ecossistema robusto, com redução de custos por missão e maior autonomia tecnológica.
Na prática, os lançamentos espaciais da China desta temporada sinalizam a construção de uma base industrial e operacional preparada para competir em constelações de comunicação, serviços de observação da Terra e transporte orbital. Com a estatal CASC liderando e o setor privado ganhando tração, a expectativa é de um 2026 ainda mais disputado, com reflexos diretos na economia do espaço, na cadeia global de fornecedores e na corrida por liderança em LEO.
Enquanto os EUA seguem na dianteira, o novo recorde chinês, somado à crescente participação privada, indica que a próxima fase da competição espacial será marcada por cadência, confiabilidade e integração de serviços, três pilares que devem definir quem dominará a próxima década no mercado orbital.